Réduire le coût de la paie sans dégrader sa qualité suppose d’agir sur trois niveaux distincts : les prélèvements employeur lorsque des dispositifs légaux sont applicables, le coût opérationnel du processus de paie et le coût des erreurs ou corrections. Pour un DAF, la priorité consiste donc à mesurer ces trois composantes séparément avant de choisir entre optimisation sociale, automatisation, simplification administrative ou évolution du modèle d’organisation.
Commencer par calculer le coût complet de la fonction paie
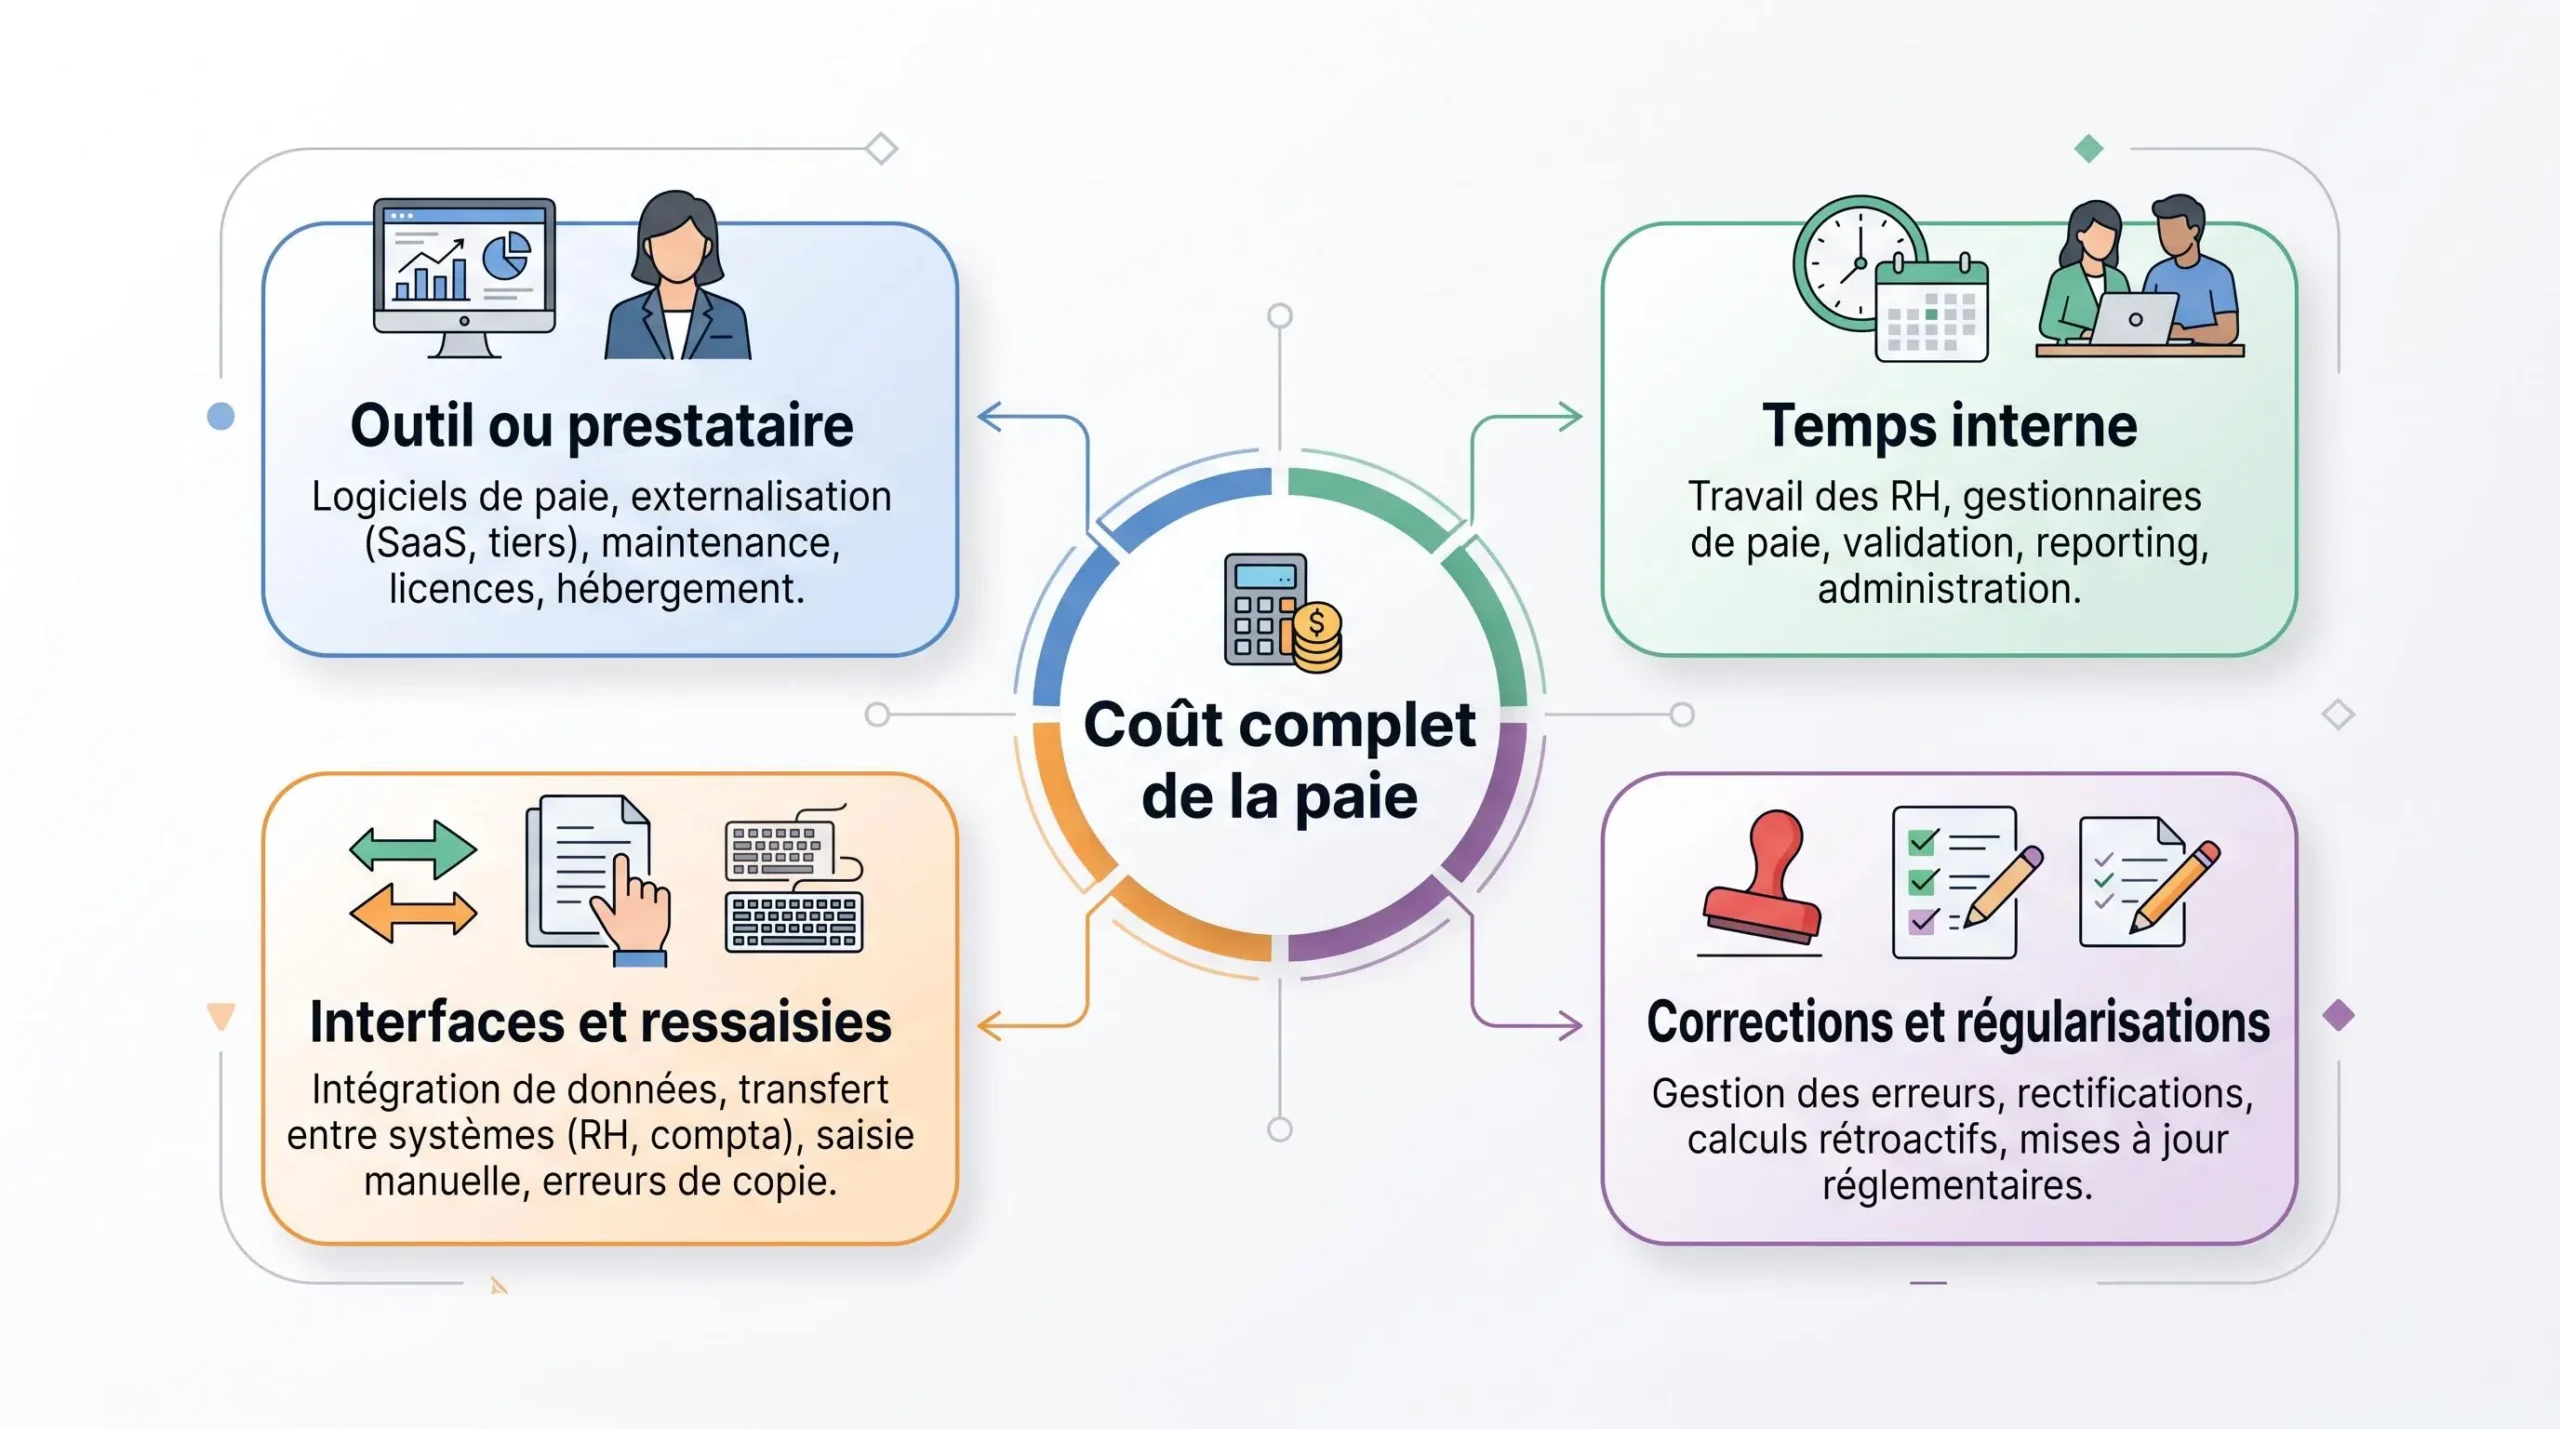
Le prix du logiciel ou du prestataire ne représente qu’une partie du coût réel. Une analyse financière plus utile consiste à distinguer la masse salariale, les cotisations patronales et le coût de production de la paie. Ce dernier comprend notamment le temps consacré à collecter et valider les variables, les interfaces entre outils, les ressaisies, les contrôles ainsi que les corrections après clôture.
- Le coût du logiciel ou du prestataire de paie.
- Le temps interne mobilisé par les équipes RH, finance et management.
- Les interfaces, fichiers intermédiaires et ressaisies manuelles.
- Les corrections, régularisations et reprises après clôture.
Une méthode de pilotage consiste à additionner ces postes puis à rapporter le total au nombre de bulletins réellement produits. Ce coût complet par bulletin n’est pas une norme officielle ni un benchmark de marché : il s’agit d’un indicateur interne destiné à comparer plusieurs scénarios sur une base identique.
Cette approche évite, par exemple, de considérer comme moins chère une solution dont le prix facial est faible mais qui génère davantage de manipulations internes ou de corrections. La comparaison doit donc porter sur des postes homogènes et sur une période comparable.
Sécuriser d’abord les allègements de cotisations réellement applicables
En 2026, certains dispositifs peuvent diminuer directement le coût employeur, mais ils doivent être vérifiés selon leur champ réel d’application. Urssaf précise notamment que la réduction générale dégressive unique, ou RGDU, est maximale au niveau du Smic, décroît pour les rémunérations comprises entre le Smic et moins de 3 Smic et ne s’applique plus à partir de 3 Smic. Pour 2026, hors Mayotte, l’organisme a également précisé que le calcul repose sur le Smic en vigueur au 1er janvier 2026. Les règles 2026 de la réduction générale dégressive unique doivent donc être utilisées dans leur version actualisée.
| Levier | Champ | Effet | Contrôle |
|---|---|---|---|
| RGDU | Rémunérations entrant dans le champ du dispositif et inférieures à 3 Smic | Réduction dégressive de cotisations patronales | Vérifier les paramètres applicables salarié par salarié ou population par population |
| Déduction sur les heures supplémentaires | Employeurs et heures éligibles au dispositif | Déduction forfaitaire patronale selon l’effectif | Vérifier la nature des heures et les conditions de déclaration |
La RGDU ne doit donc pas être traitée comme une réduction uniforme applicable à toute la masse salariale. Sa portée dépend notamment du niveau de rémunération et des paramètres réglementaires concernés. Pour un DAF, le bon réflexe consiste à identifier les populations potentiellement concernées, puis à contrôler le calcul effectivement appliqué.
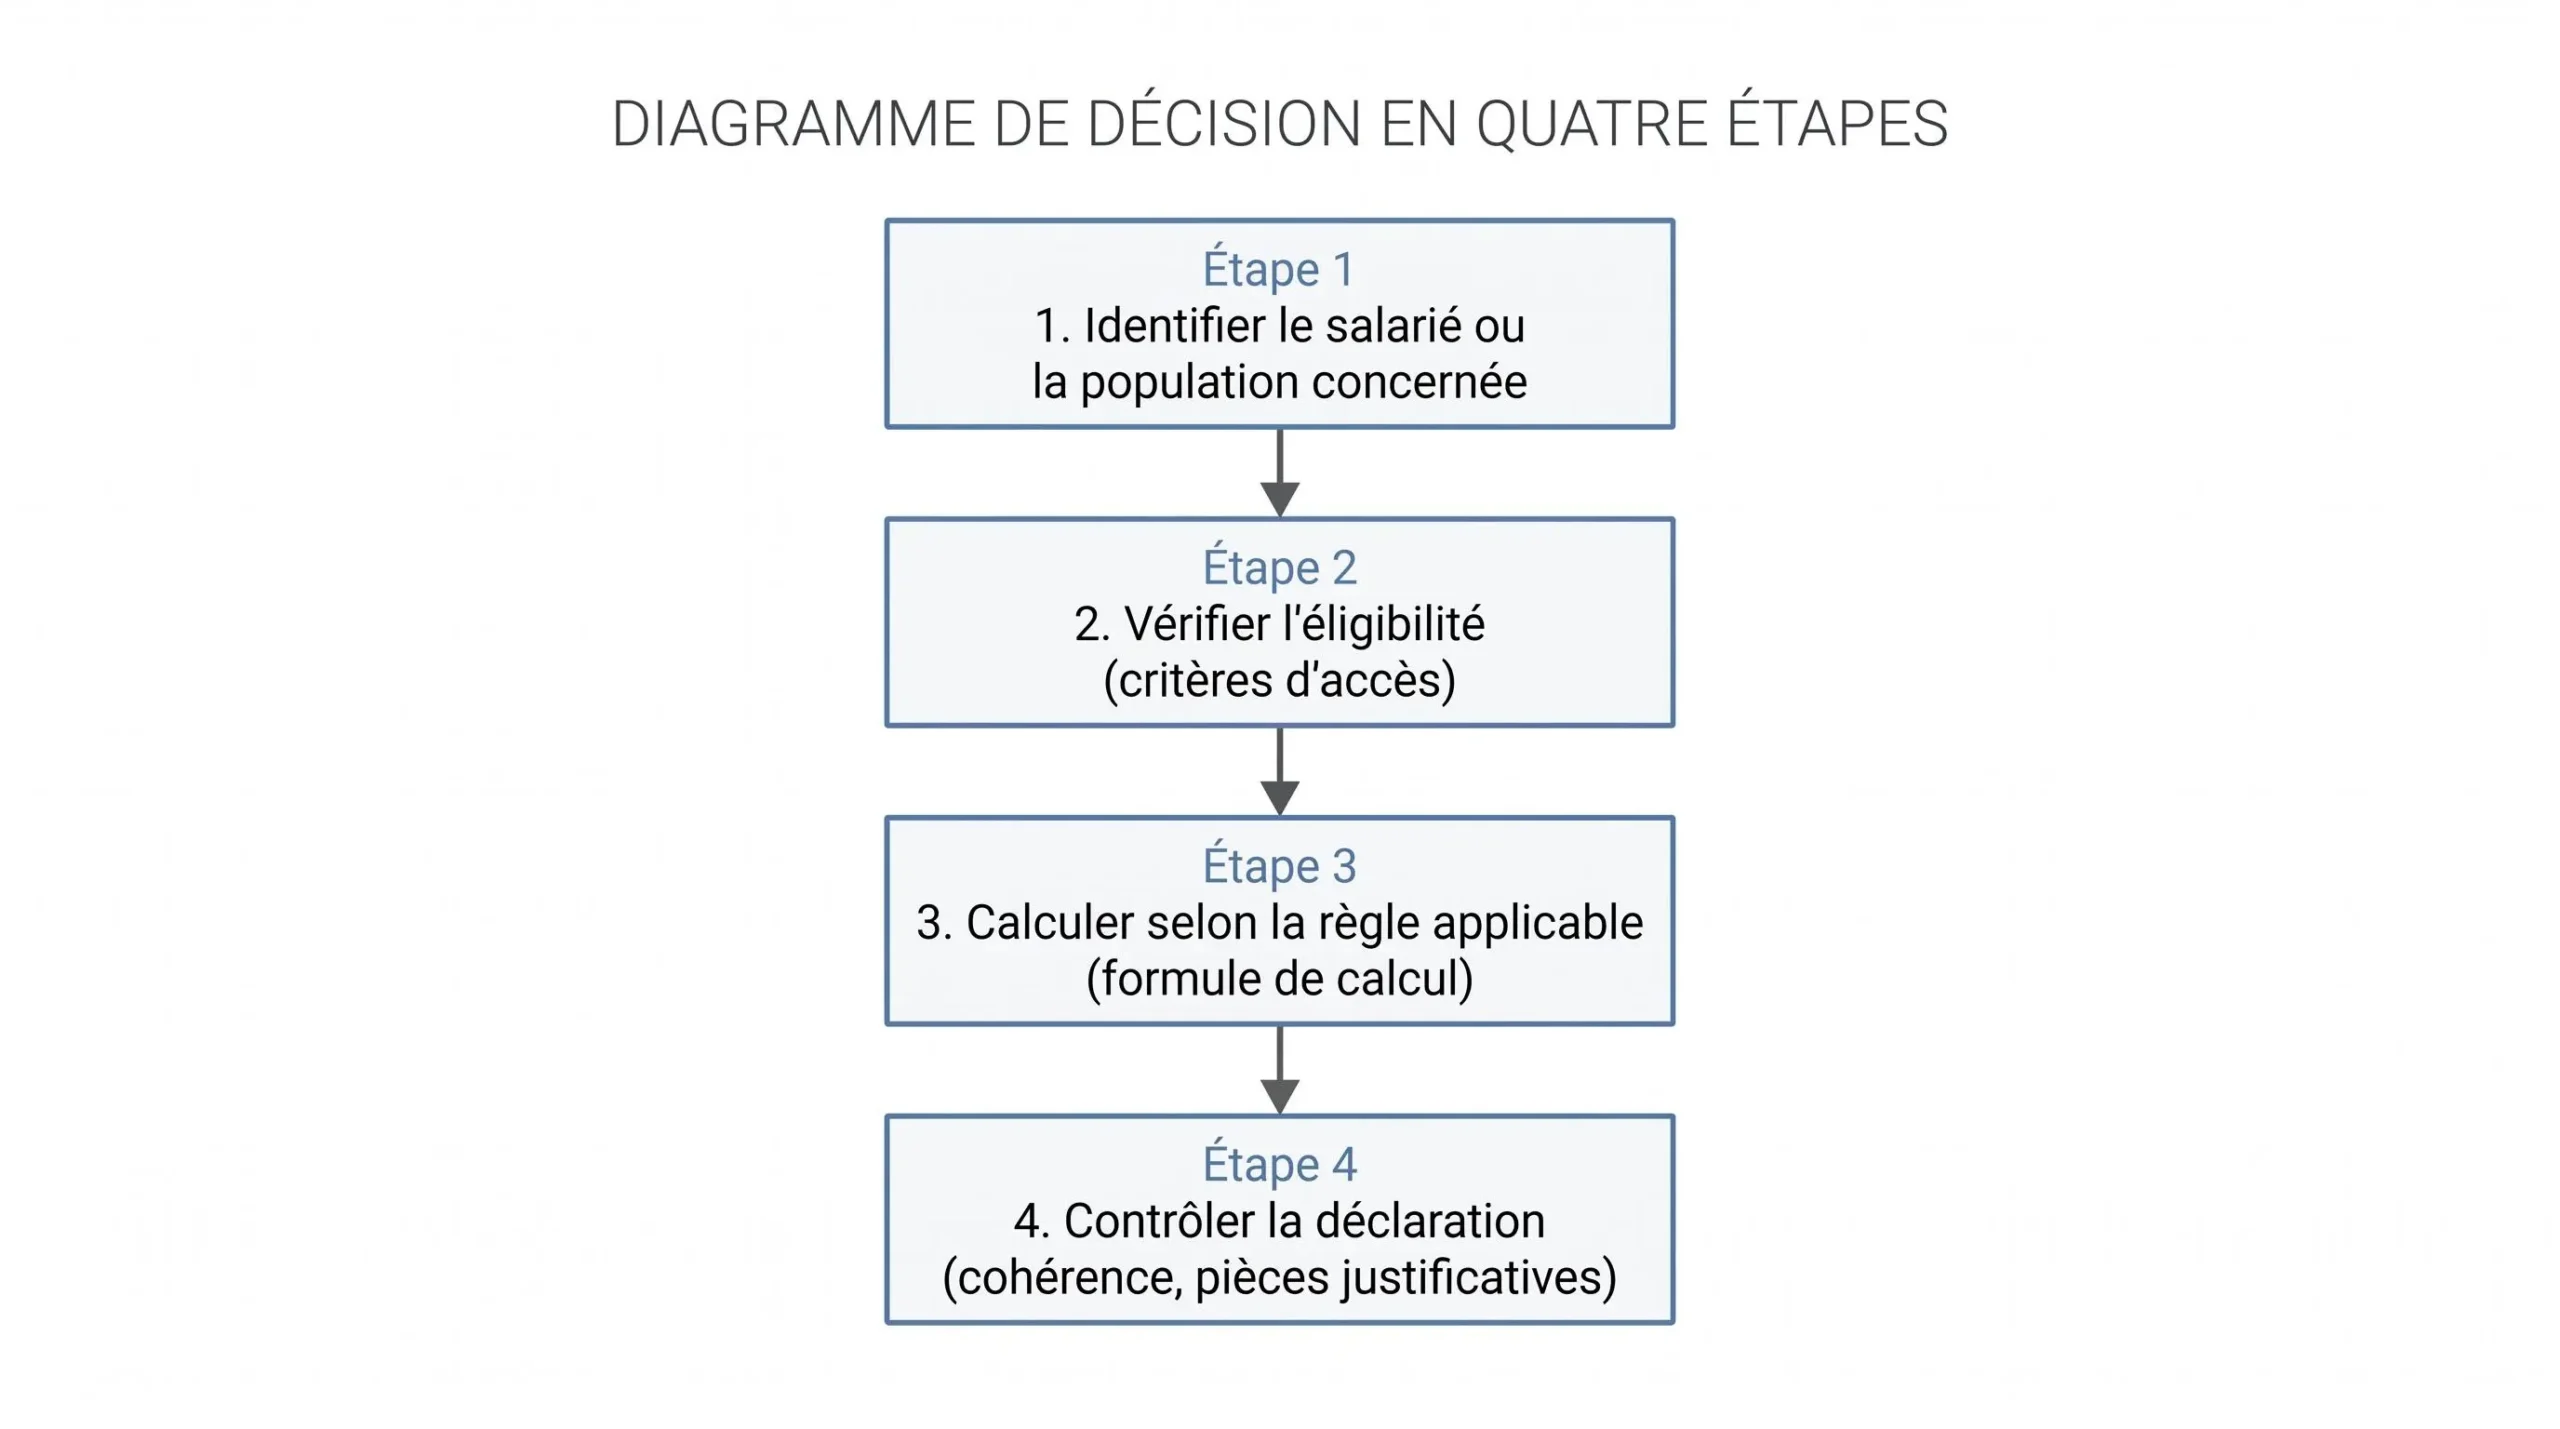
Autre levier : la déduction forfaitaire patronale applicable aux heures supplémentaires. Selon l’Urssaf, elle est fixée à 1,50 € par heure pour les employeurs de moins de 20 salariés et à 0,50 € pour ceux d’au moins 20 salariés, sous réserve des conditions prévues. La déduction forfaitaire patronale sur les heures supplémentaires doit donc être intégrée au coût réel uniquement pour les heures effectivement éligibles.
L’objectif n’est pas de créer artificiellement des heures supplémentaires pour rechercher une économie, mais de s’assurer que les situations existantes sont correctement traitées. Cette distinction est essentielle pour que l’optimisation du coût reste compatible avec la conformité sociale.
Distinguer correctement rémunération, avantages et frais professionnels
La maîtrise du coût employeur passe aussi par une qualification correcte des sommes versées. Un remboursement correspondant à de véritables frais professionnels peut être exclu de l’assiette des cotisations lorsque les conditions applicables sont respectées. Il ne s’agit donc pas de remplacer librement une partie du salaire par des frais, mais de distinguer correctement les dépenses engagées pour les besoins de l’activité.
Les règles Urssaf sur les frais professionnels prévoient notamment des modalités de remboursement au réel et, pour certaines dépenses, des allocations forfaitaires dans des limites déterminées. En 2026, l’Urssaf indique par exemple pour le télétravail une allocation forfaitaire maximale exonérée de 2,70 € par jour dans la limite de 59,40 € par mois lorsqu’elle n’est pas prévue par un accord collectif, et de 3,30 € par jour dans la limite de 72,60 € dans certaines situations couvertes par un accord collectif.
Un frais professionnel doit correspondre à une dépense réellement engagée pour l’activité et respecter les conditions de justification ou les limites applicables. Les plafonds d’exonération ne constituent ni une rémunération obligatoire ni un moyen de transformer artificiellement du salaire en frais.
Pour le pilotage financier, l’enjeu consiste donc à vérifier la qualification des dépenses déjà supportées par les salariés, leur mode de remboursement et les justificatifs nécessaires. Une erreur de qualification peut produire une économie apparente à court terme mais augmenter le risque de régularisation.
Réduire les ressaisies avant de chercher un logiciel moins cher
Une partie du coût opérationnel de la paie se situe en amont du calcul lui-même. Congés, absences, temps de travail et autres variables peuvent circuler entre plusieurs personnes ou outils avant d’être intégrés. Plus le processus comporte de fichiers intermédiaires et de doubles saisies, plus il mobilise de temps administratif et multiplie les occasions de correction.
- Cartographier l’origine de chaque variable utilisée en paie.
- Identifier les informations saisies plusieurs fois ou transférées manuellement.
- Définir clairement qui valide chaque donnée avant son intégration.
- Automatiser les transferts pertinents entre les outils lorsque le contexte le permet.
- Conserver des contrôles avant la clôture de la paie.
Lorsque les congés et RTT génèrent encore des échanges par courriel ou des fichiers intermédiaires, un logiciel self-service pour les congés et RTT peut servir de point de réflexion pour centraliser la saisie au plus près du collaborateur et de son manager avant transmission vers la paie.
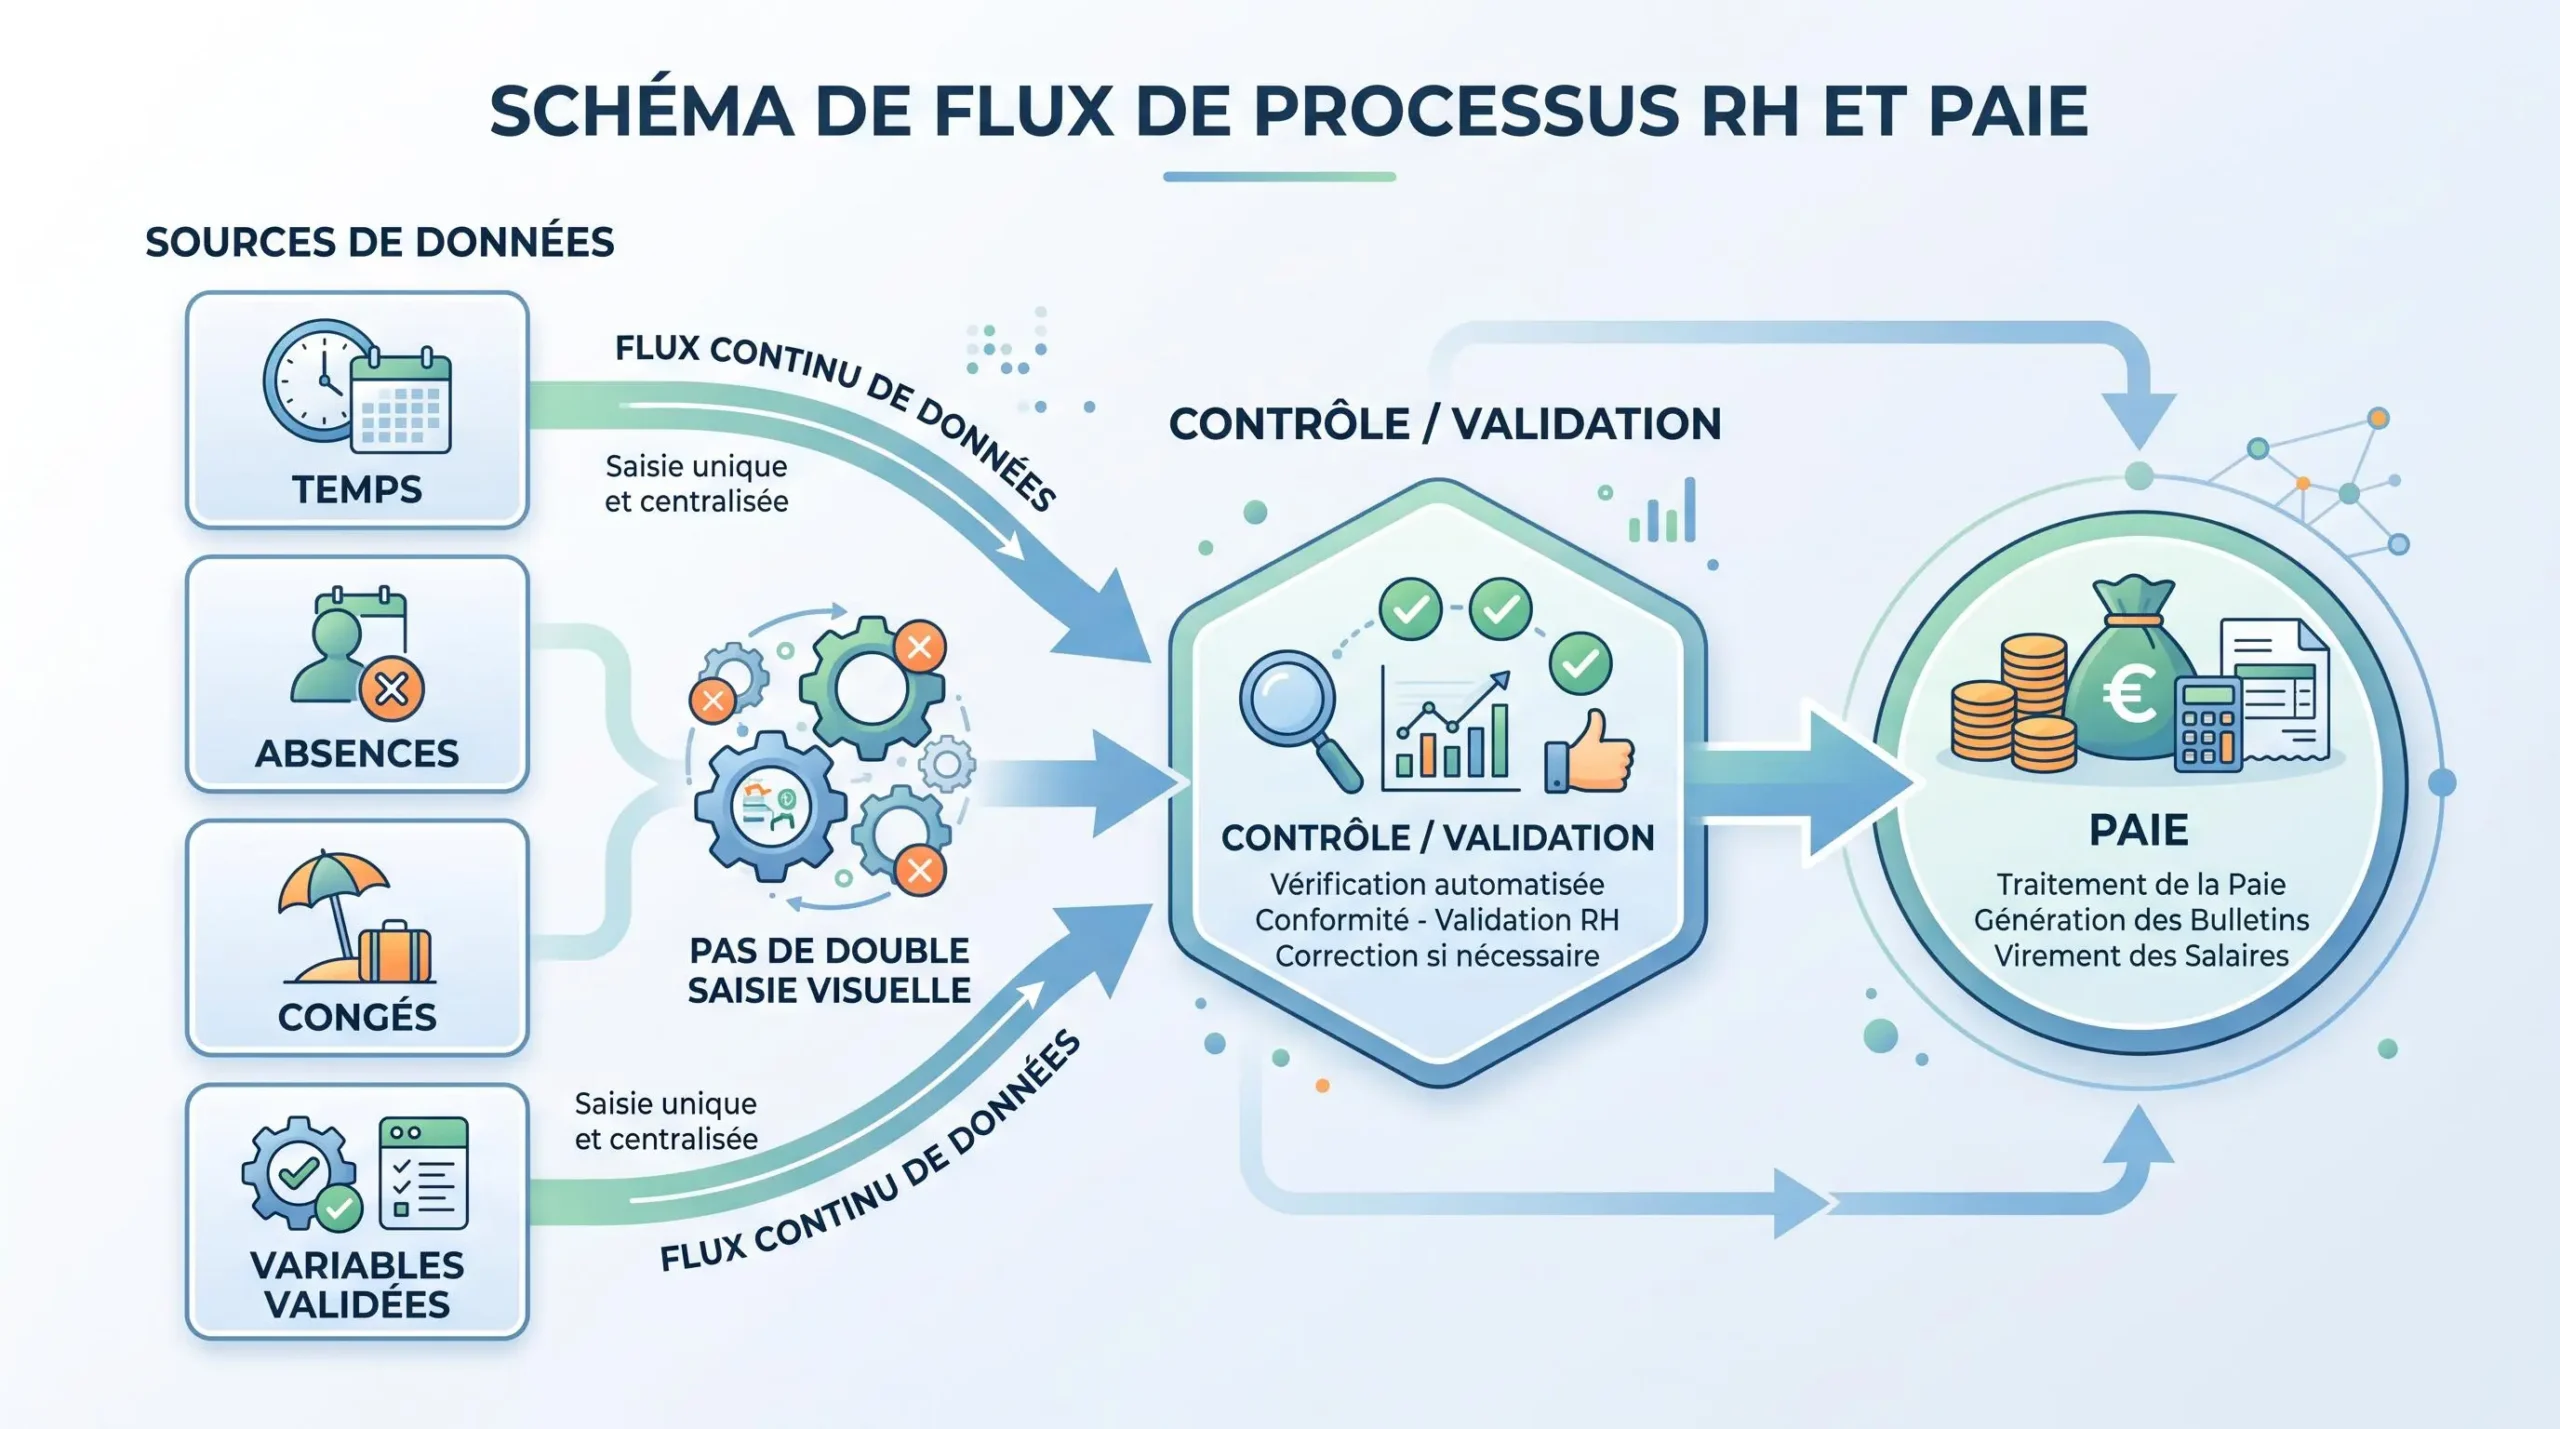
Cette logique ne signifie pas qu’une automatisation supprime les contrôles. Elle vise surtout à limiter les opérations sans valeur ajoutée et à rapprocher la validation de la source de l’information. Une ressource consacrée à la bonne gestion des paies peut compléter cette réflexion sur la collecte des variables, les contrôles et l’organisation du cycle.
Si ce type de flux constitue un point faible identifié, l’étape suivante peut être de centraliser les demandes de congés et de RTT afin d’évaluer si le processus actuel peut être simplifié sans supprimer les validations nécessaires.
Comparer internalisation, Tese et externalisation sur leur coût complet
Il n’existe pas de modèle universellement moins cher. Une paie internalisée, une solution de simplification comme le Titre emploi service entreprise ou une externalisation doivent être comparées selon le volume de bulletins, la complexité des règles à gérer, les interfaces nécessaires, les ressources internes et le niveau de contrôle attendu.
Le Tese est un service de l’Urssaf qui peut notamment établir les bulletins de paie, calculer les cotisations et contributions sociales, gérer le prélèvement à la source et effectuer certaines déclarations dont la DSN pour les entreprises entrant dans son champ. Il constitue donc une option de simplification à examiner selon l’éligibilité et les besoins réels, et non un substitut automatique à toute organisation existante.
Si le processus est relativement simple et que l’entreprise entre dans le champ du service : comparer le Tese avec le coût actuel de production de la paie.
Si l’entreprise souhaite conserver une maîtrise opérationnelle forte : mesurer le coût complet d’une paie internalisée, y compris le temps consacré aux interfaces et aux contrôles.
Si la complexité ou la charge interne devient difficile à absorber : chiffrer une externalisation en intégrant le prix du prestataire, les échanges de données, le pilotage et les contrôles qui restent à la charge de l’entreprise.
L’externalisation peut effectivement réduire certaines tâches internes, mais elle ne supprime pas nécessairement la collecte des variables, la validation des éléments transmis ou le contrôle des résultats. Son intérêt économique dépend donc du périmètre réellement transféré et du coût des activités qui restent en interne.
Pour comparer correctement les scénarios, la même méthode peut être appliquée à chacun : coût du service ou de l’outil, temps interne, interfaces, corrections et nombre de bulletins. Cette grille rend la décision plus robuste qu’une comparaison limitée au tarif affiché.
Piloter l’économie obtenue avec des indicateurs de qualité
Une réduction de coût n’a de sens que si elle ne s’accompagne pas d’une augmentation des corrections, des anomalies ou du temps consacré à résoudre les incidents. Chaque indicateur financier doit donc être associé à un indicateur de qualité ou de conformité.
| Indicateur | Ce qu’il mesure | Évolution recherchée |
|---|---|---|
| Coût complet par bulletin | Le coût total du processus rapporté au volume produit | Baisse à qualité constante |
| Temps interne | Le temps consacré à la collecte, au contrôle et aux corrections | Réduction des opérations manuelles inutiles |
| Corrections après clôture | Les reprises nécessaires après production de la paie | Diminution |
| Anomalies déclaratives | Les écarts nécessitant une action corrective | Diminution |
| Respect du calendrier | La capacité à clôturer selon le planning prévu | Stabilité ou amélioration |
Les seuils pertinents ne sont pas universels : ils doivent être définis à partir de la situation de l’entreprise. Le point essentiel consiste à conserver la même méthode de mesure avant et après une modification du processus, afin de distinguer une économie durable d’un simple transfert de charge.
Pour un DAF, l’ordre d’action le plus solide consiste donc à mesurer d’abord le coût complet actuel, puis à vérifier les dispositifs sociaux effectivement applicables, à réduire les ressaisies et enfin à comparer les modèles d’organisation sur les mêmes critères. Cette démarche permet de rechercher une baisse du coût sans traiter la qualité et la conformité comme des variables secondaires.